Latest Articles
-
 Gemini Notebook 활용: 상품 홍보물 제작 공정
Multimedia Artifacts Production Pipeline
-
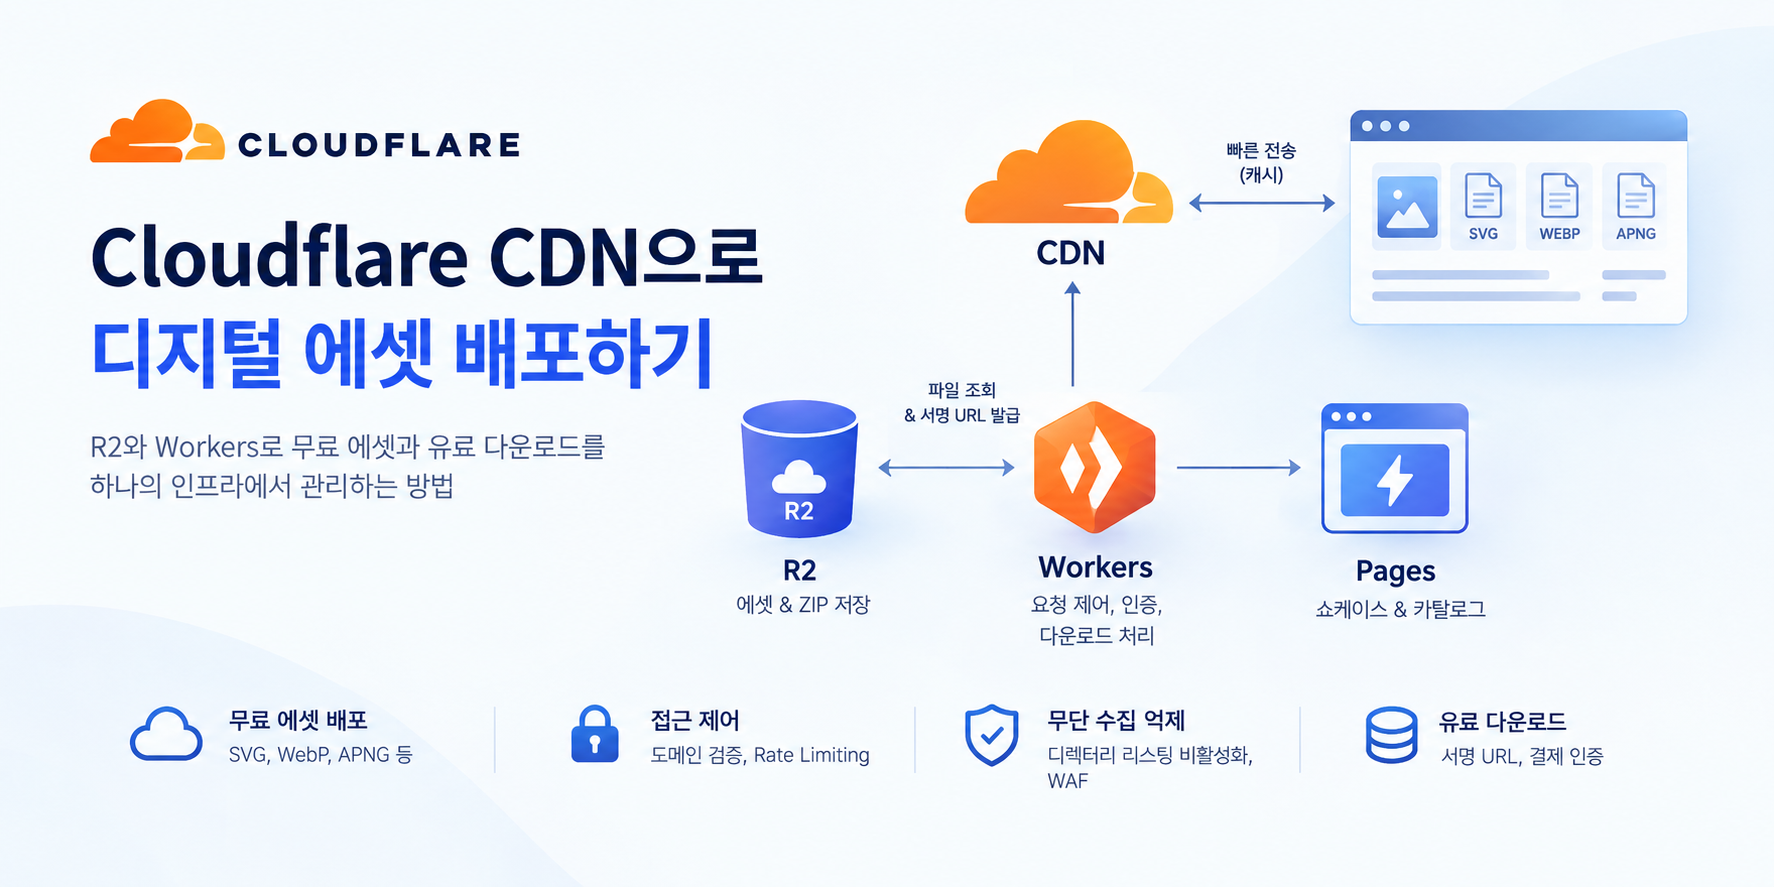 Cloudflare CDN으로 디지털 에셋 배포
Cloudflare R2와 Workers를 조합하면 정적 에셋 CDN 배포와 유료 다운로드 보안 처리를 상시 서버 없이 단일 아키텍처로 구축할 수 있다. 무료 에셋은 CDN 장기 캐싱과 접근 제어로 트래픽을 분산하고, 유료 상품은 만료 서명 URL과 백엔드 권한 검증으로 보호하는 분리 전략이 핵심이다.
-
 Font Typography Pipeline (DIY)
Intuitive, Lightweight, Open Source
-
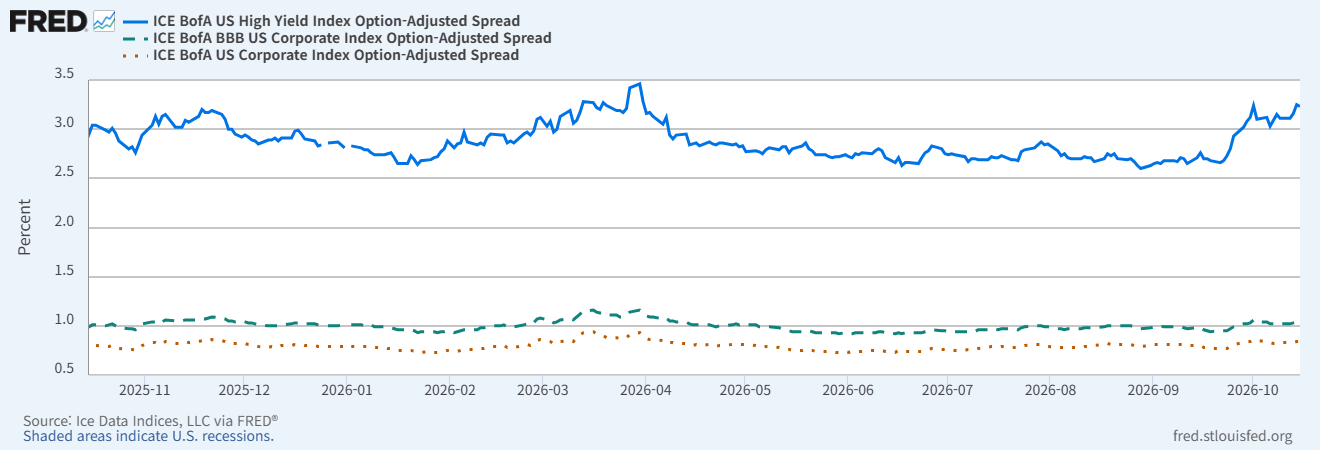 장기 회사채 및 국채 명목 금리 분해
-
 AI LLM의 4대 분야별 경제적 가치창출도 분석
대규모 언어 모델(Large Language Model, LLM)의 실질적인 경제성
-
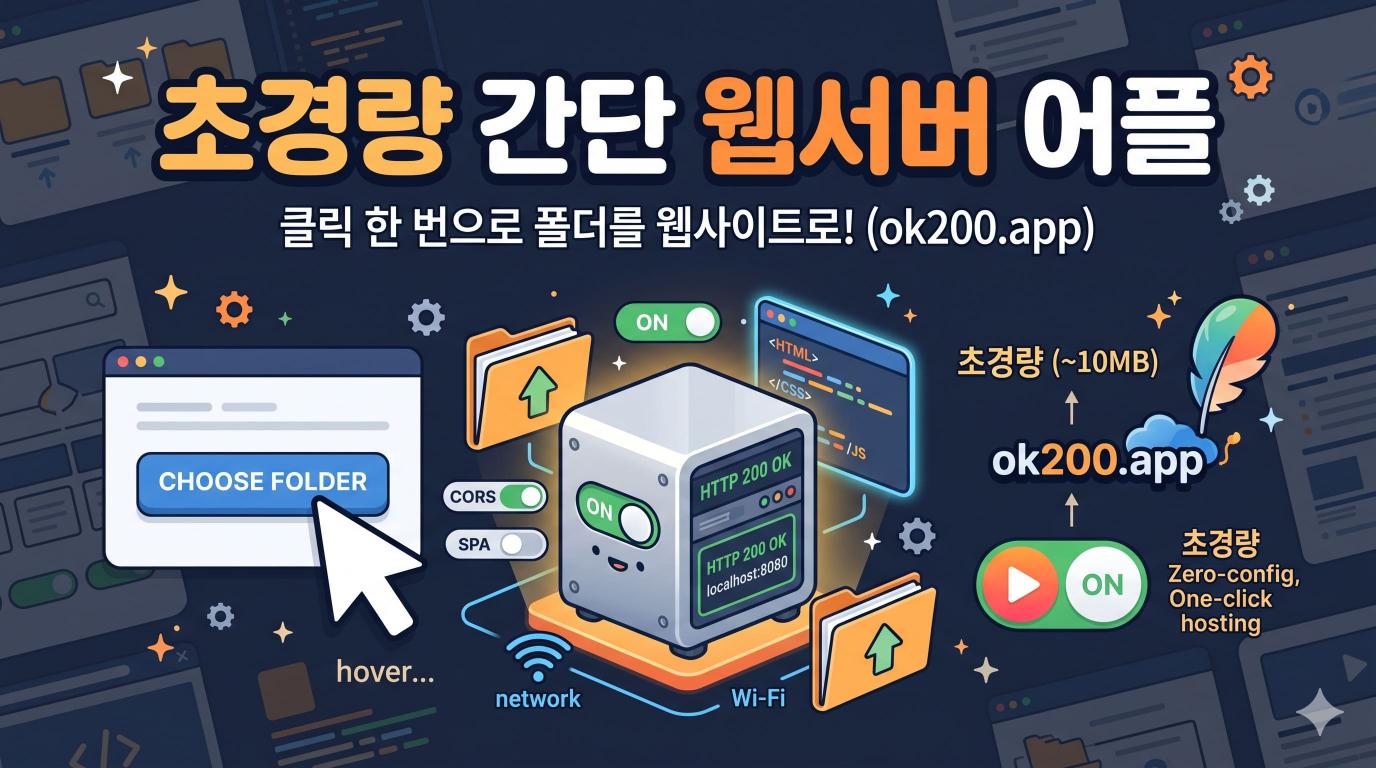 초경량 간단 웹서버 어플
200 OK Web Server
-
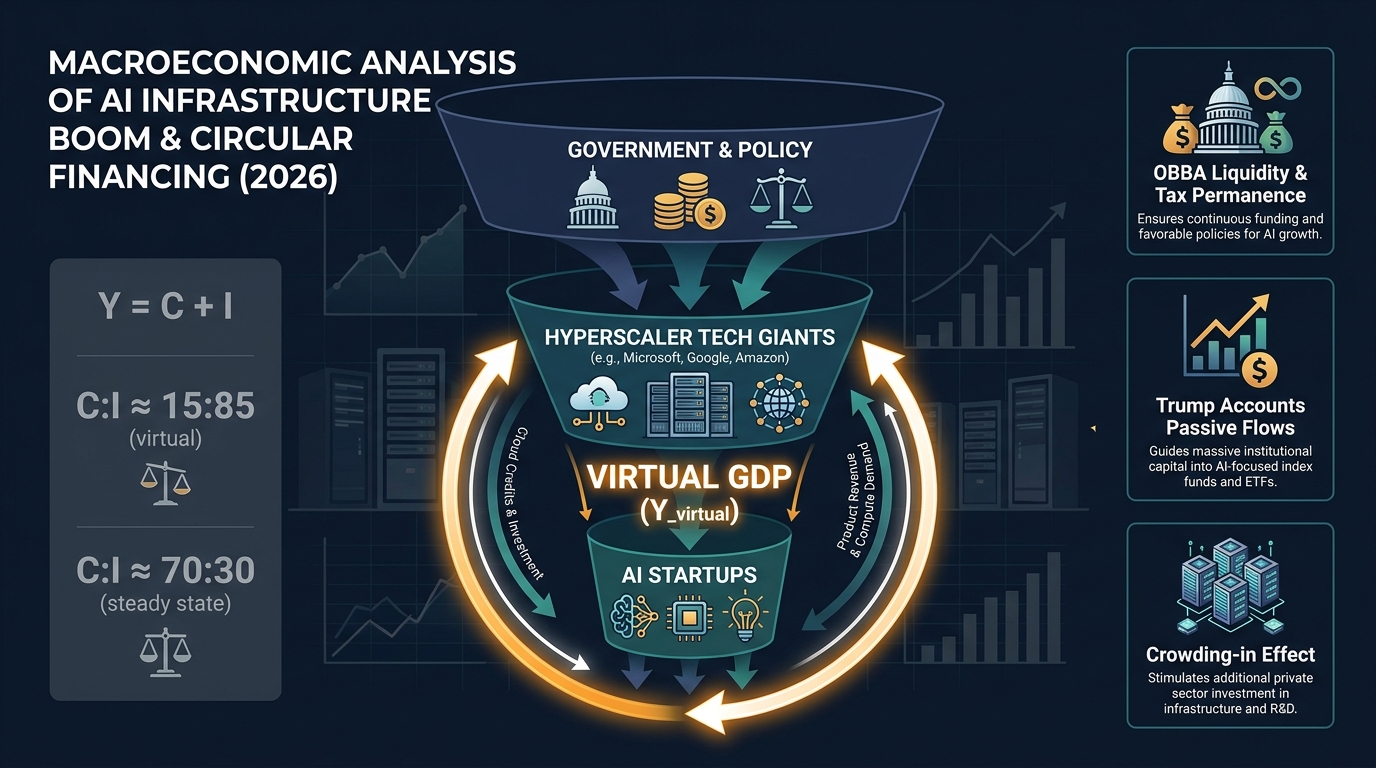 Artificial Intelligence and Artificial Boost
AI 인프라 산업에서 하이퍼스케일러가 정부의 세제 혜택과 대규모 재정 지원을 받아 자본을 순환시켜 가상 GDP를 크게 부풀리는 메커니즘을 모델링하고, 이로 인한 투자 대비 소비 불균형과 구조적 위험을 분석한다.
-
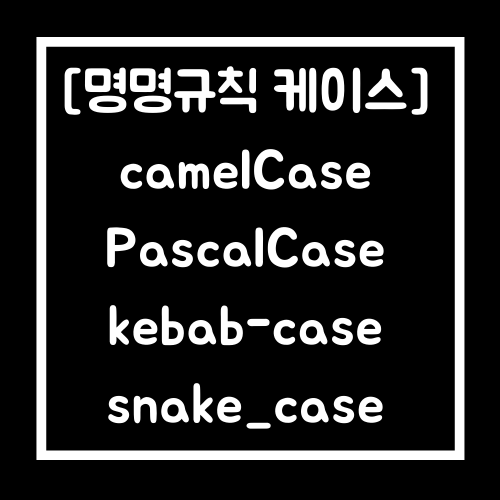 Naming Conventions
kebab-case, snake_case, PascalCase, camelCase
-
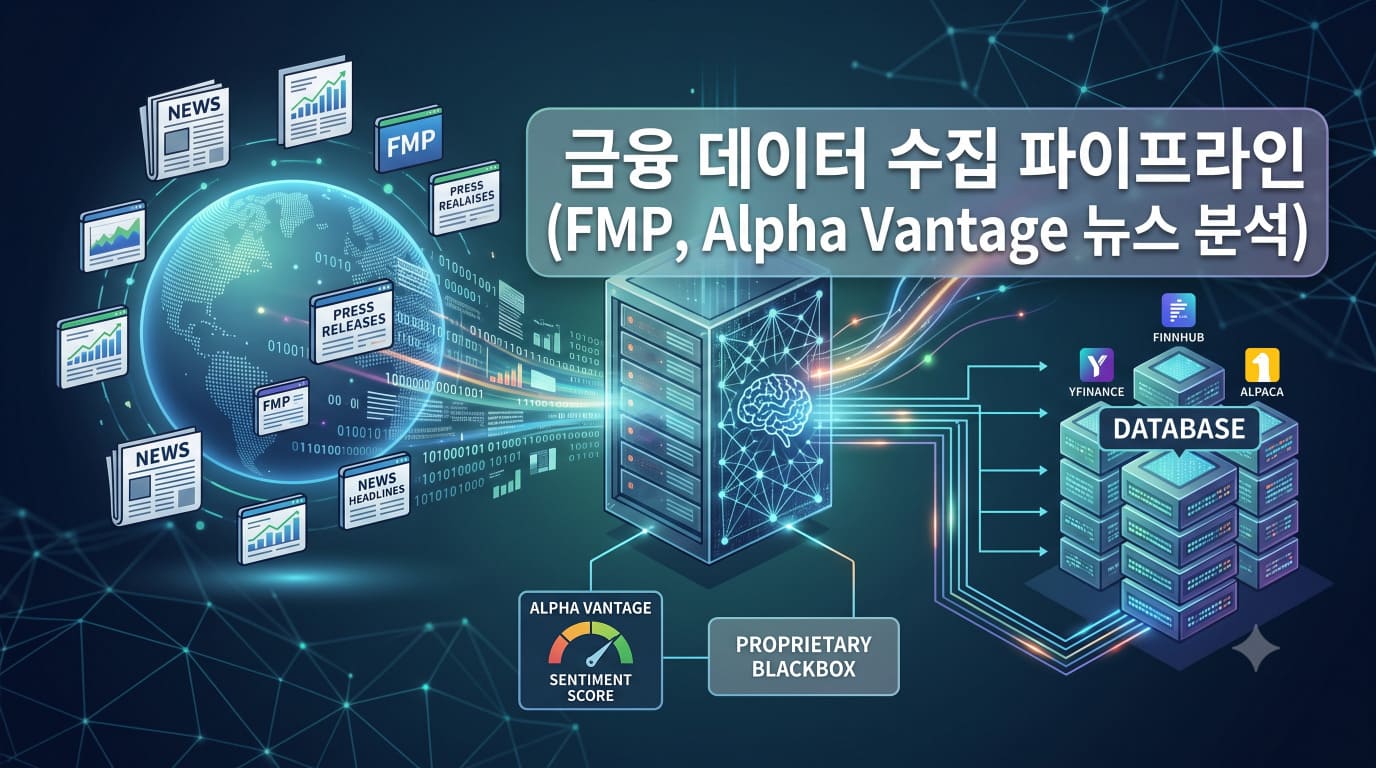 금융 데이터 수집 파이프라인
금융 데이터 수집 시 비용을 최소화하고 클라우드 IP 차단을 방지하려면 데이터 유형(뉴스 vs 시세)과 실행 인프라(로컬 vs 클라우드)에 따라 파이프라인을 분리해야 한다.
-
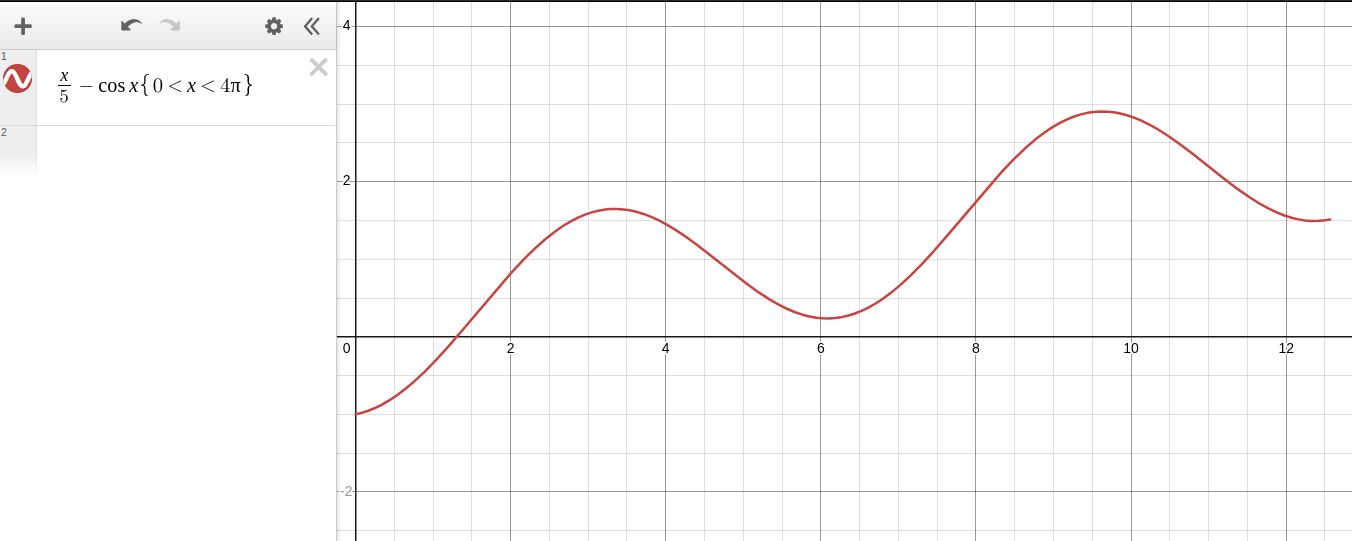 경기순환론과 흥망성쇠(興亡盛衰)
흥망성쇠러 4가지 경기국면을 해석해 봄
-
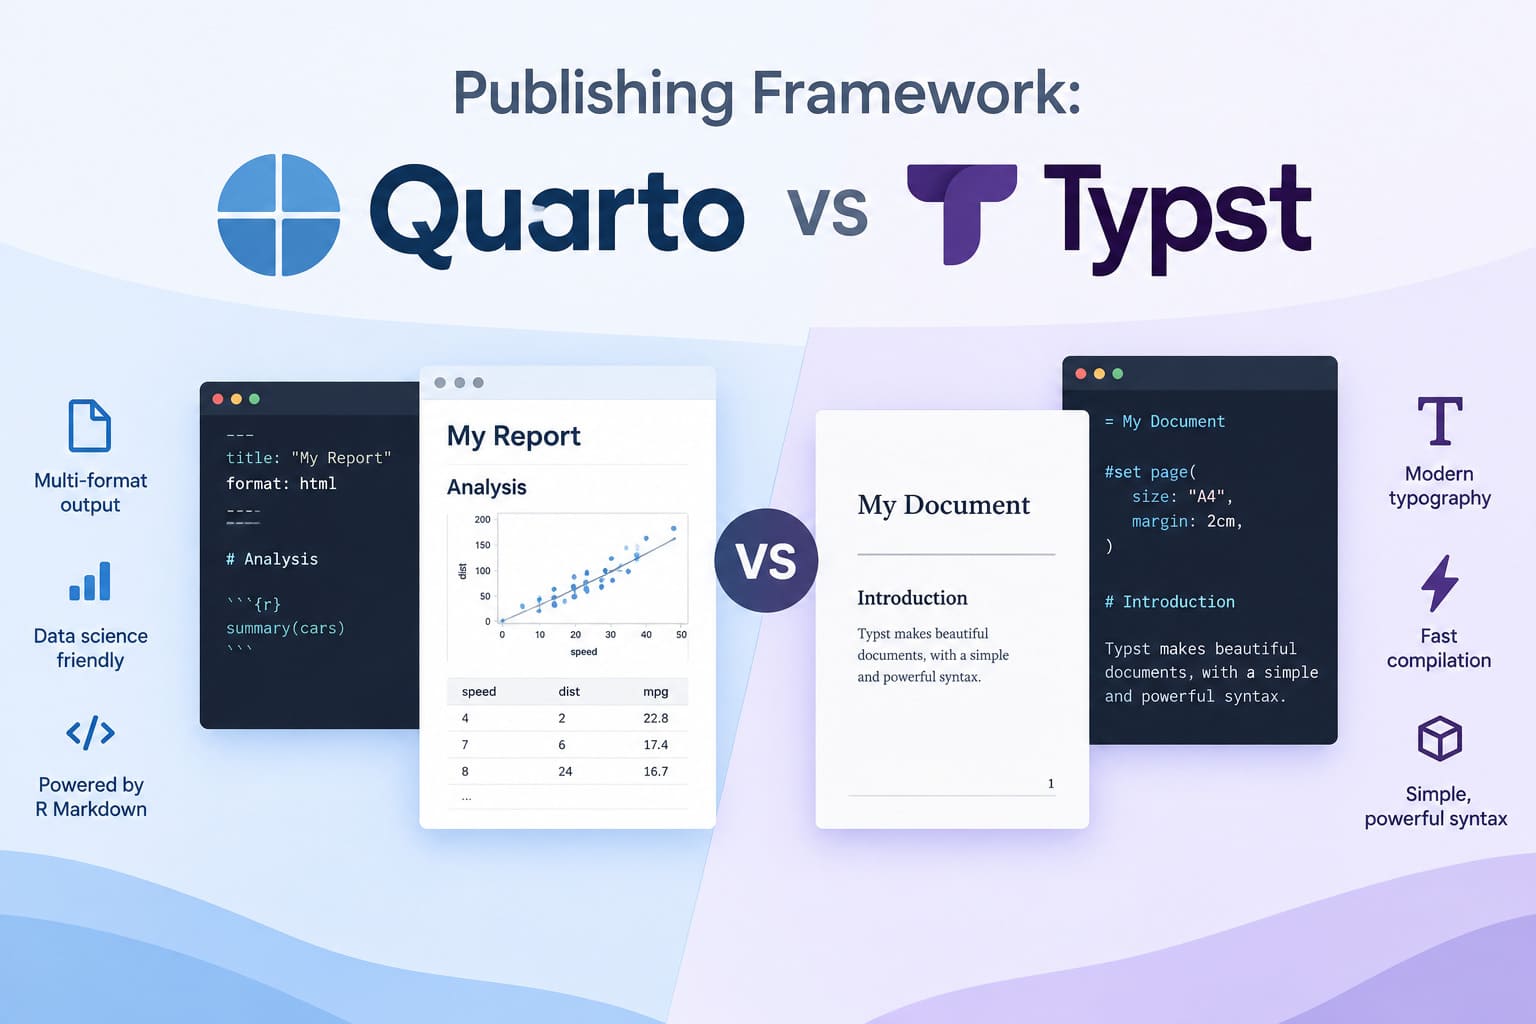 출판도구: Quarto and Typst
Quarto가 오케스트레이터(여러 도구를 엮는 통합 프레임워크)라면, Typst는 조판 엔진(LaTeX를 대체하는 단일 컴파일러)입니다. Quarto는 내부적으로 코드 실행(Jupyter/Knitr) → Pandoc 변환 → LaTeX/Typst 렌더링이라는 다단계 파이프라인을 거치지만, Typst는 자체 작성된 Rust 엔진 하나로 소스 코드를 PDF로 직접 구워냅니다.
-
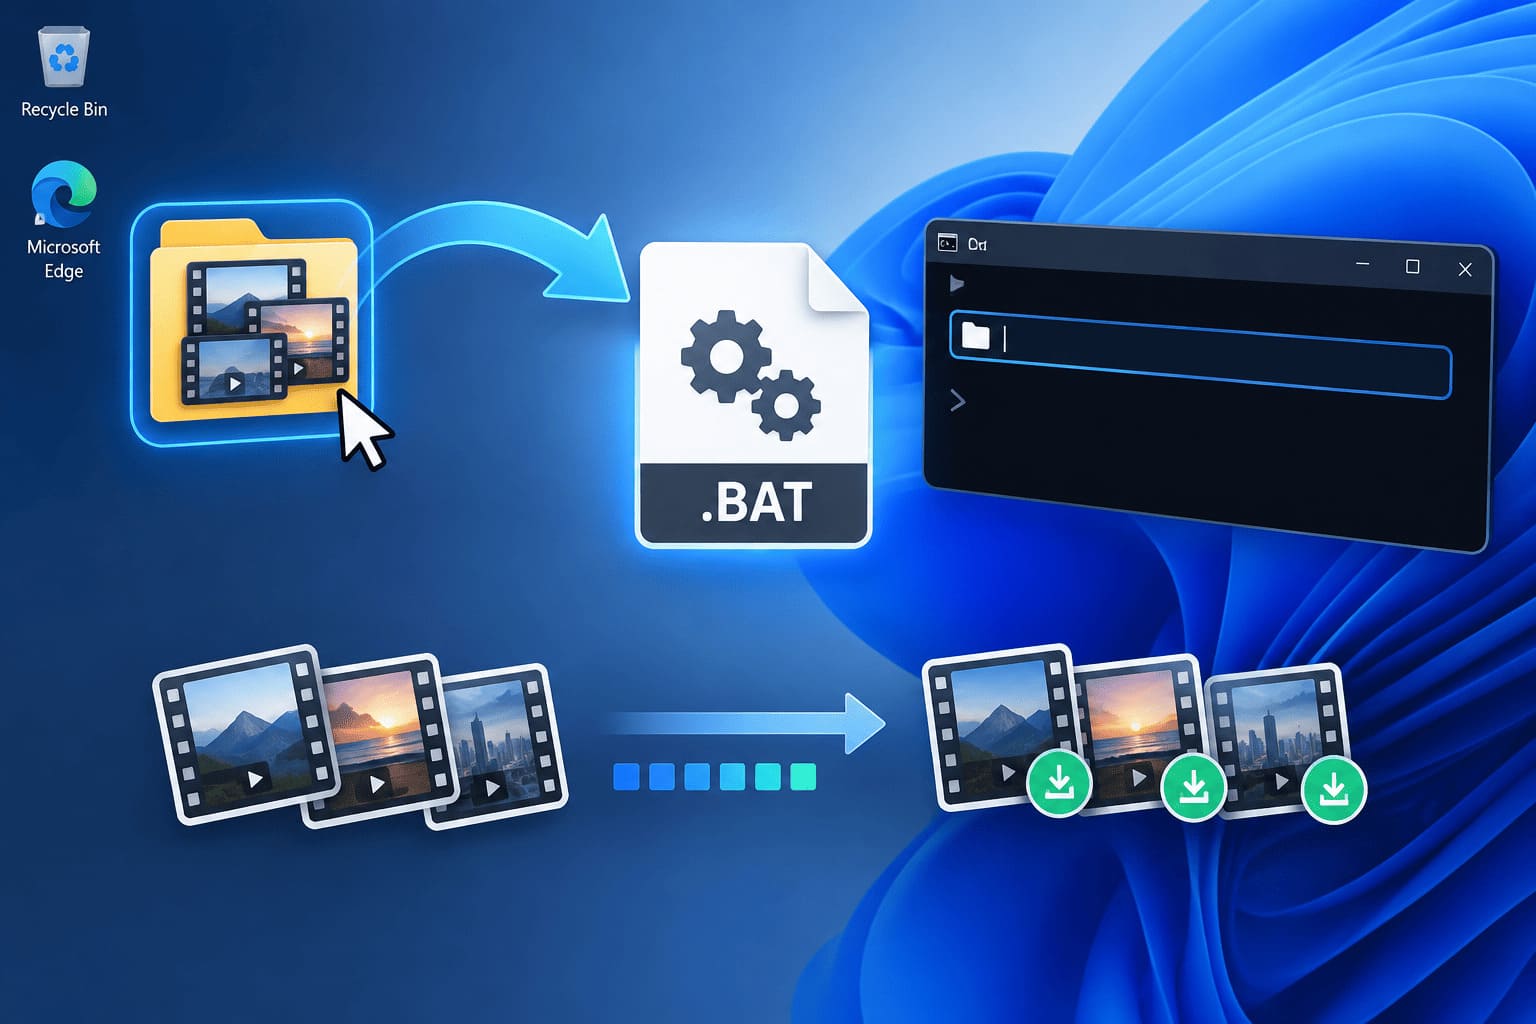 비디오 파일 일괄 압축법 (윈도우 OS+GPU)
Windows OS 바탕화면에 두고 영상 파일들이 있는 "폴더"를 드래그 앤 드롭(Drag & Drop) 하거나, 더블 클릭 시 폴더 경로를 직접 입력받아 안전하게 작업할 수 있는 Windows OS 전용 배치 파일 제작
-
 경제성장 대표지표?
경제성장, 자연성장률, 실질 GDP, 실질 중위임금, 시간당 실질 중위임금
-
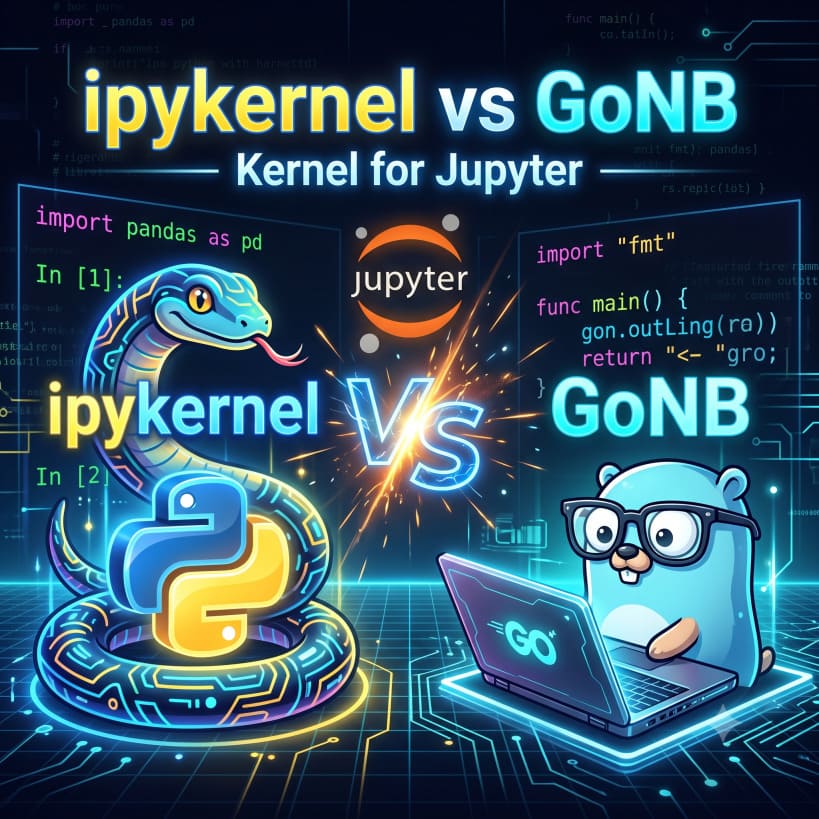 비교: ipykernel vs GoNB
많은 개발자가 주피터 노트북을 단일 웹 프로그램으로 생각한다. 하지만 그 이면에는 프론트엔드와 백엔드가 철저히 분리된 Jupyter Architecture가 존재한다. Jupyter, Jupyter Notebook, 그리고 코드를 실제로 실행하는 핵심 엔진인 ipykernel과 gonb의 기술적 층위를 명확히 정리해 봤다.
-
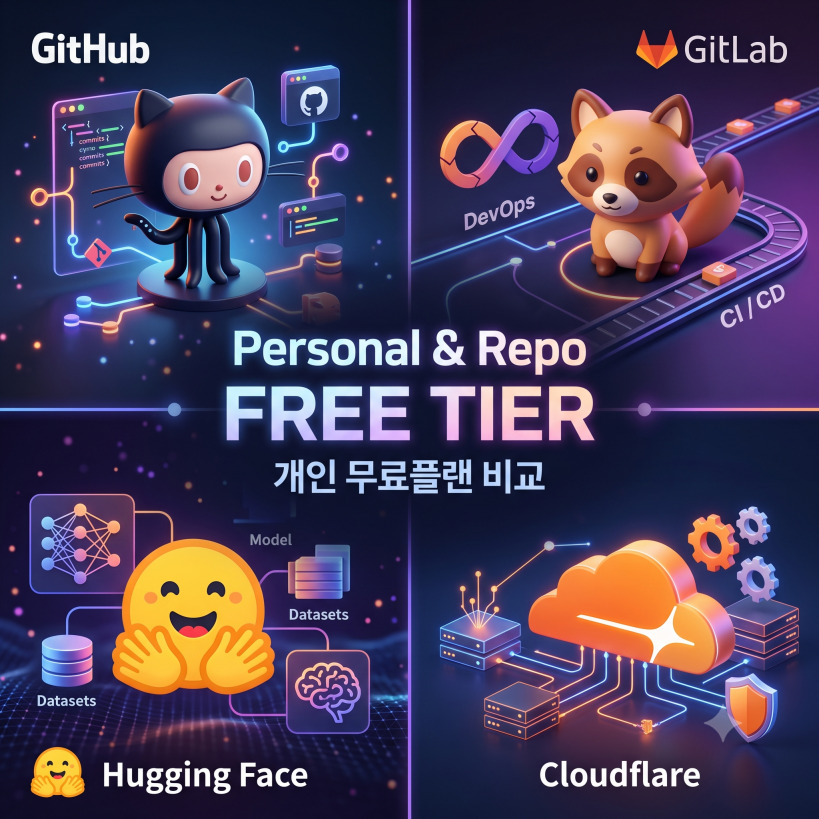 비교: github gitlab HF Cloudflare (Free-tier)
개인 계정(Personal Account) 및 개별 저장소(Repository/Project) 수준에서 각 플랫폼의 개인 무료 플랜(Free Tier) 정책을 비교한 내용입니다.
- BTC option surfaces
option price surfaces and volatility surface animation
-
 Gemini Gems (Opal) vs Gemini Spark
Opal과 Spark는 실행 주체(Execution Context)와 상태 관리(State Management) 방식에서 근본적인 차이가 있습니다.
- 2026년 중반까지 하이퍼스케일러 클라우드 매출 성장 분석 및 성장 정점 추론 보고서
2025년부터 2026년 상반기까지 하이퍼스케일러와 Neo‑Cloud 기업들의 비즈니스 모델 전환과 AI 기반 서비스 확대가 클라우드 매출을 급성장시켰지만, 2026년 중반 AI FinOps 도입, AI 슬롭 및 피로감, 과도한 CapEx 투자로 인한 비용 절감 압박이 발생하면서 성장률이 둔화되고, 6월 말~7월 초를 기점으로 매출 성장의 정점(Peak‑out)을 넘은 것으로 판단된다.
-
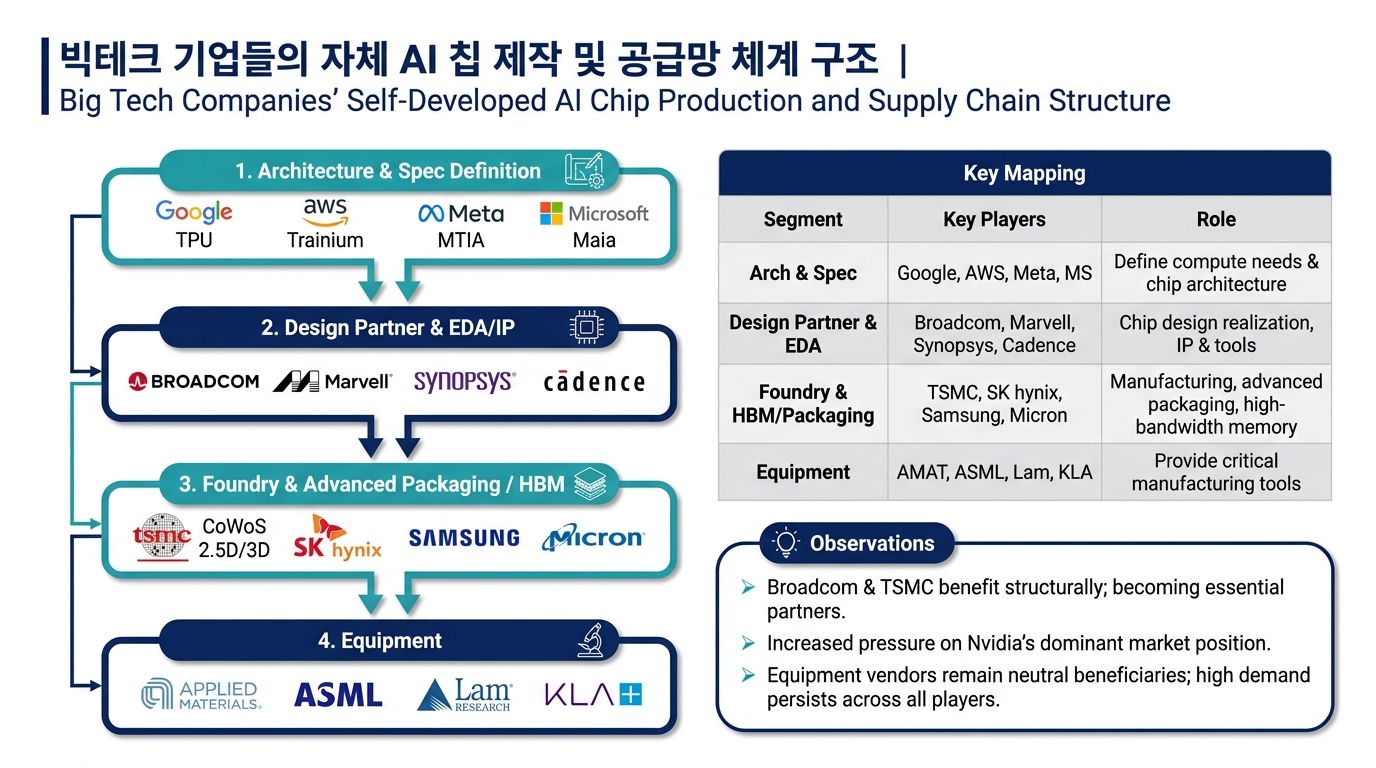 빅테크 기업들의 자체 AI 칩 제작 및 공급망 체계 구조
빅테크 기업들은 AI ASIC을 자체 설계하지만, 설계와 제조·패키징은 Broadcom·Marvell 같은 디자인 파트너와 TSMC 등 파운드리·패키징 업체에 아웃소싱하는 분업 구조를 갖는다. 주요 단계는 아키텍처·스펙 정의, 상세 설계·IP 통합, 파운드리·고급 패키징, 그리고 장비·재료 공급이며, 각각 Google·AWS·Meta·MS, Broadcom·Marvell·Synopsys·Cadence, TSMC·SK하이닉스·삼성·Micron, Applied Materials·ASML·Lam Research·KLA가 핵심 역할을 담당한다. 이 체계는 Broadcom과 TSMC의 매출을 유지·증가시키고, Nvidia에 대한 압박을 만들며, 장비업체는 칩 설계 주체 변화와 무관하게 지속적인 수혜를 얻는다.
-
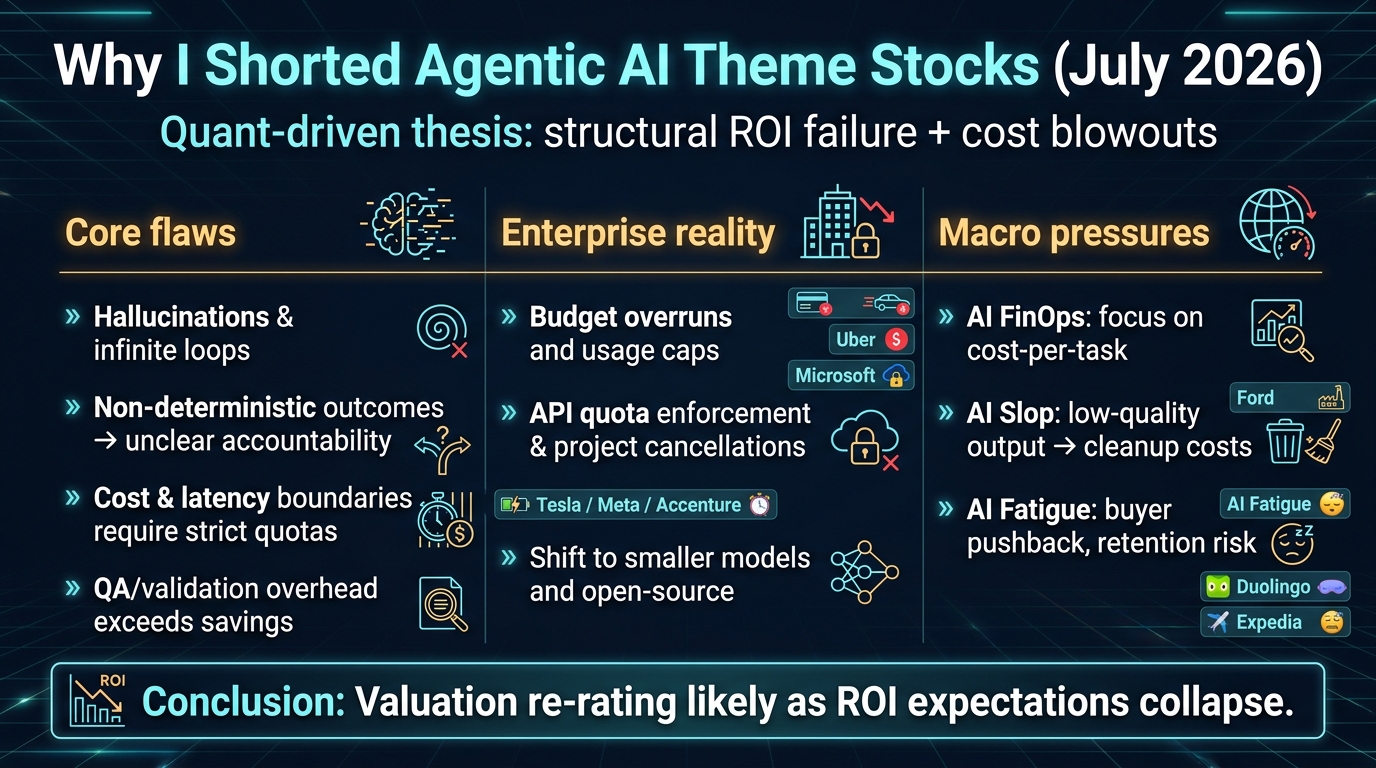 2026년 7월초부터 내가 agentic ai 로 떠드는 기업들에 short position 들어간 이유
2026년 7월 현재, 에이전틱 AI를 핵심 성장 동력으로 내세운 기업들은 비용 초과, 효율성 저하, 환각·무한 루프 등 기술적 한계와 AI FinOps, AI Slop, AI Fatigue 같은 거시적 현상으로 인해 실질적인 ROI를 확보하지 못하고 있다. 이로 인해 주요 기업들은 API 사용량을 제한하고 비용 효율적인 소형 모델 및 오픈소스로 전환하며, 프로젝트 중단·예산 축소가 진행되고 있다. 결과적으로 에이전틱 AI 테마주의 과대평가가 조정되고, 해당 기업들의 밸류에이션 하락이 예상된다.