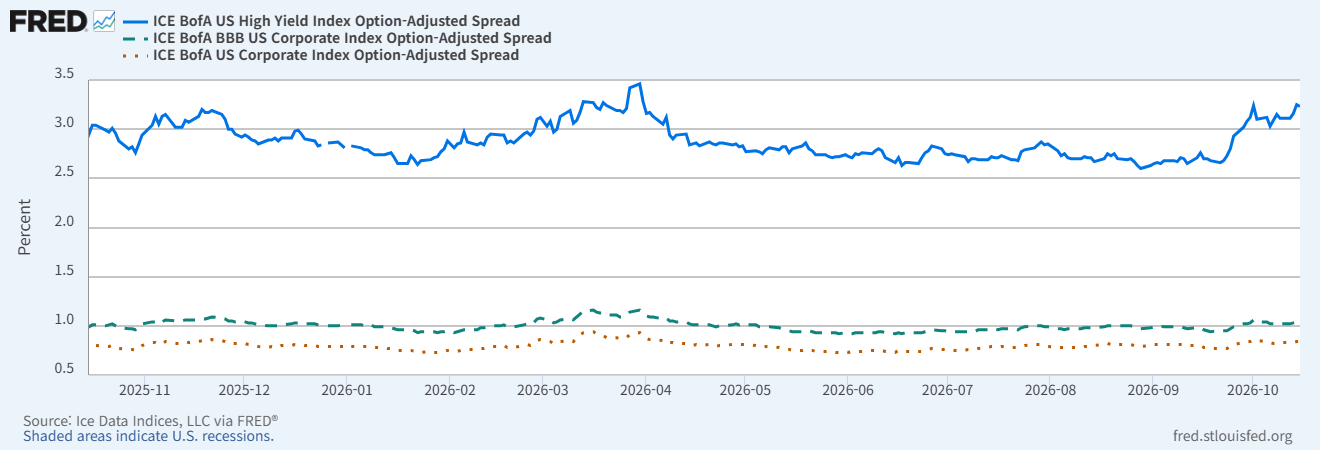
https://fred.stlouisfed.org/graph/?g=1ZHwl
US - Corporate Bond Yield-Prime Rate Spread
US - Components of 10Y Treasury Bond Yields: 명목 금리()는 TIPS 금리와 BEI의 합. 두 시장 지표 내부에 숨어 있는 불확실성 비용의 총합을 별도로 추출해 보여주는 보조 지표가 ACM 기간 프리미엄.
기대치와 위험 프리미엄 기준 정렬 (시간 및 불확실성 축)
미래 단기 금리의 평균 기대 경로와 장기 보유에 따른 위험 보상으로 묶는 방식.
실질(Real)과 명목(Nominal) 기준 정렬 (화폐 가치 축)
실질 금리 구성 요소와 인플레이션 보상 요소로 묶는 방식. TIPS(Treasury Inflation-Protected Securities, 물가연동국채)와 BEI(Breakeven Inflation Rate, 손익분기 인플레이션율)로 대표되는 실무 시장 지표와 일대일로 대응한다.
실무에서는 관측 가능한 시장 금리(, , )를 먼저 확보한 뒤, 계량 모형이나 설문 지표를 결합하여 기대치()와 위험 프리미엄()의 교차 영역을 발라낸다.
최하단 개별 항목의 Proxy(대리 변수) 및 추정법
장기 채권(10년 만기 기준)의 5개 최하단 구성 요소는 단일 지표로 완벽히 관측되지 않으므로, 실무에서는 중앙은행의 계량 모형, 파생상품 시장 가격, 서베이 지표를 교차 적용하여 추정한다.
| 기호 | 구분 | 항목 명칭 | 주요 실무 Proxy 지표 |
| Macro (Real) | 기대 실질 성장률 (기대 실질 단기금리) | LW(Laubach-Williams) 모형 , CBO(미 의회예산처) 10년 잠재 GDP 성장률, FOMC 장기 점도표 실질 금리 | |
| Macro (Real) | 실질 금리 위험 프리미엄 | 10년물 TIPS 금리에서 차감, DKW(D'Amico-Kim-Wei) 모형 내 Real Term Premium | |
| Macro (Inflation) | 기대 인플레이션율 | SPF(전문가 예측 설문) 10년 CPI, 클리블랜드 연은 10년 기대 인플레이션, 5Y5Y Forward Inflation | |
| Macro (Inflation) | 인플레이션 위험 프리미엄 | 10년 BEI(또는 10년 Zero-Coupon Inflation Swap 금리)에서 순수 차감 | |
| Micro (Credit) | 개별 신용 스프레드 | 개별 회사채 OAS(Option-Adjusted Spread), 10년물 개별 기업 CDS(Credit Default Swap) 프리미엄 |
: 기대 실질 성장률 및 기대 실질 단기금리
채권 가격 결정 모형에서 는 향후 10년간 예상되는 실질 단기 금리의 평균 경로다. 실무에서는 뉴욕 연방준비은행이 발표하는 HLW(Holston-Laubach-Williams) 모형 기반의 자연이자율() 추정치를 대표 대리 변수로 사용한다. 거시 경제 성장률 자체의 추세를 직접 반영할 때는 CBO(Congressional Budget Office, 미국 의회예산처)가 정기적으로 발표하는 향후 10년 잠재 실질 GDP(Gross Domestic Product, 국내총생산) 성장률 전망치를 쓰거나, FOMC(Federal Open Market Committee, 연방공개시장위원회) 경제전망(SEP)의 Longer-run 연방기금금리 점도표 중앙값에서 장기 목표 물가(2.0%)를 차감한 수치를 활용한다.
: 실질 금리 위험 프리미엄
10년물 TIPS 유통수익률은 시장이 거래하는 실질 국채 금리()다. 따라서 가장 직관적인 실무 추정법은 시장에서 매일 관측되는 10년물 TIPS 금리에서 앞서 추정한 대리 변수를 빼는 방식이다. 다만 TIPS 시장은 명목 국채보다 거래량이 적어 유동성 프리미엄(Liquidity Premium)이 금리를 왜곡한다. 이러한 유동성 노이즈를 제거하고 순수한 를 추출할 때는 연준의 DKW(D'Amico-Kim-Wei) 모형이나 뉴욕 연은의 ACM(Adrian-Crump-Moench) 기간 프리미엄 추정치에서 인플레이션 위험 프리미엄을 분리한 값을 참조한다.
: 기대 인플레이션율
시장 가격 지표인 BEI에는 위험 프리미엄()이 섞여 있으므로, 순수한 를 분리하려면 서베이 기반 지표나 복합 계량 모형을 써야 한다. 실무에서 가장 신뢰도가 높은 지표는 필라델피아 연은의 SPF(Survey of Professional Forecasters, 전문가 예측 설문) 내 향후 10년 연평균 CPI(Consumer Price Index, 소비자물가지수) 및 PCE(Personal Consumption Expenditures, 개인소비지출) 물가 전망치다. 일별 또는 월별 시계열 데이터가 필요할 때는 채권 금리와 인플레이션 스왑, 서베이 데이터를 결합해 산출하는 클리블랜드 연은의 10년 기대 인플레이션 모형 값이나, 단기 유가 변동의 노이즈를 제거한 5Y5Y Forward Inflation Expectation Rate(5년 후부터 5년간의 기대 인플레이션율)를 대리 변수로 삼는다.
: 인플레이션 위험 프리미엄
10년물 명목 국채 금리에서 10년물 TIPS 금리를 뺀 10년 BEI가 의 시장 가격이다. 따라서 BEI에서 서베이 기반의 순수 기대치()를 차감한 잔차(Residual)를 로 추정한다. 만약 TIPS 시장의 유동성 왜곡을 배제하고 싶다면, BEI 대신 장외 파생상품 시장에서 거래되는 10년 만기 ZCIS(Zero-Coupon Inflation Swap) 금리를 인플레이션 보상 전체()의 대리 변수로 두고 여기서 를 차감하는 방식을 취한다.
: 미시적 개별 기업 신용 스프레드
개별 기업이 발행한 10년 만기 회사채의 유통수익률()에서 동일 만기 명목 국채 금리()를 단순 차감한 G-Spread(Government Spread) 또는 이자율 스왑 커브를 기준으로 한 Z-Spread(Zero-Volatility Spread)를 일차적인 대리 변수로 사용한다. 단, 장기 회사채에는 발행 기업이 만기 전에 채권을 상환할 수 있는 콜옵션(Call Option) 등이 내재된 경우가 많아 단순 스프레드로는 신용 위험을 정확히 측정하기 어렵다. 실무에서는 채권 내재 옵션의 가치를 제거한 OAS(Option-Adjusted Spread, 옵션조정스프레드)를 표준 지표로 삼으며, 채권 시장의 유동성 부족 현상까지 걷어낸 순수 부도 위험만을 따로 관찰할 때는 해당 기업의 10년물 CDS(Credit Default Swap, 신용부도스왑) 프리미엄을 교차 확인한다.